相続税を納めた方へ
土地の評価を見直すことで、納めた相続税が戻る可能性があります。
- 他の税理士に申告を依頼した方も、
ご相談いただけます。 - 資産税の実務経験を持つチームが、
申告書と土地の評価明細を確認します。
事前の調査・相談は無料
完全成功報酬30%(税別)・
しまいこんだ申告書。
しまいこんだ金額は、
相続税が1,000万円以上
戻るケースも。
申告書をもう一度開いた、その先に。
代表とそのチームの相続税還付の実績をご紹介します。
- 還付最高額
- 2億7,000万円
- 還付に成功した割合
- 約99%
- 年間相談件数
- 100〜
120件 - 平均還付額
- 1,500〜
2,000万円
※実績は、代表とそのチームが2023〜2025年に携わった相続税還付の実績を集計した数字です。個別の還付の可否・金額や、同様の結果を保証するものではありません。
戻るかどうかは、調べてから。
しまうのは、それからでも。
事前の調査・相談は無料です。
資産税の専門チームが、申告書を確認します。
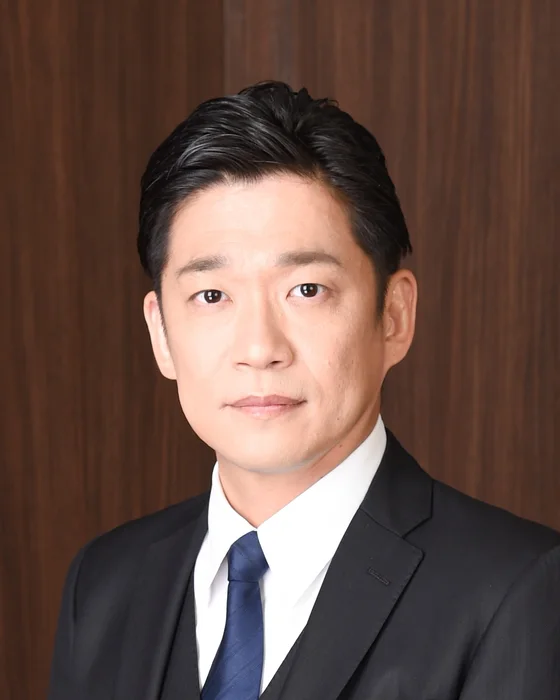
- 代表の保手浜 洋介(公認会計士・税理士)は、デロイト トーマツ税理士法人、EY税理士法人で資産税部門のリーダーを歴任しました。
- 代表とともに資産税の実務を担ってきたメンバーが在籍しています。
- その経験を持つチームが、申告書と土地の評価明細を確認します。
相続税還付の実例
土地の形や接し方、使われ方を一つずつ確かめると、評価を見直せる場合があります。申告から数年たってからのご相談でも、期限内であれば手続きを進められます。
-
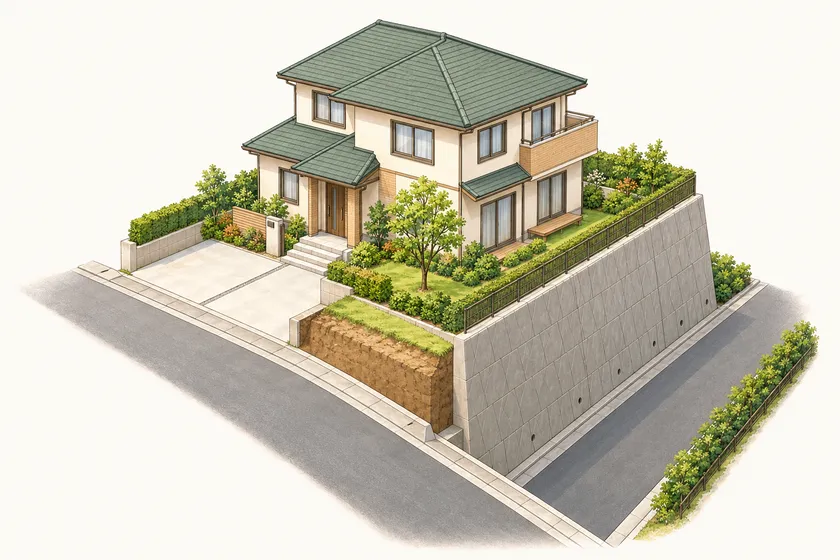
ご自宅
道路との間に
高低差のある土地 - 見直したポイント
- 角地としての評価の加算をなくし、1つの道路にのみ接する土地として評価を引き下げ
- 申告からご相談まで
- 2年
還付額約800万円
-
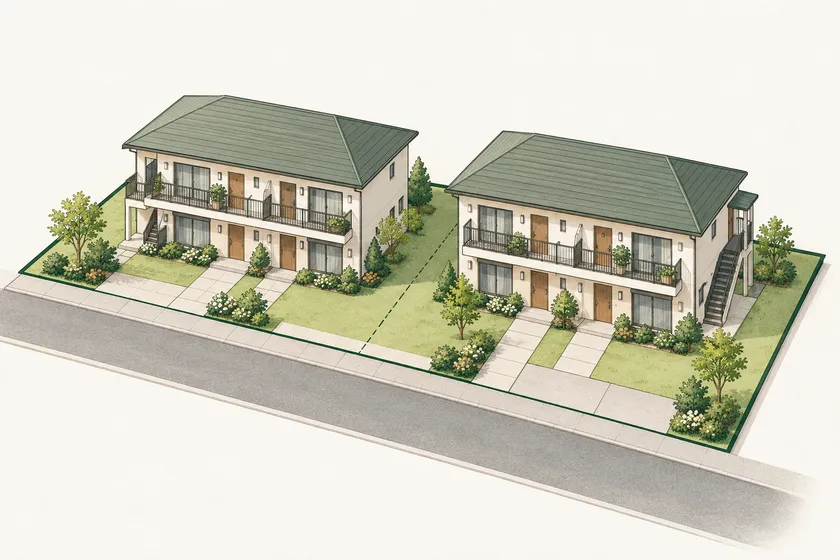
資産管理会社のアパート
隣り合う2つの
アパートの敷地 - 見直したポイント
- 2つの敷地を一体で評価し、「地積規模の大きな宅地」の評価を適用して大きく引き下げ
- 申告からご相談まで
- 3年
還付額約2,200万円
-
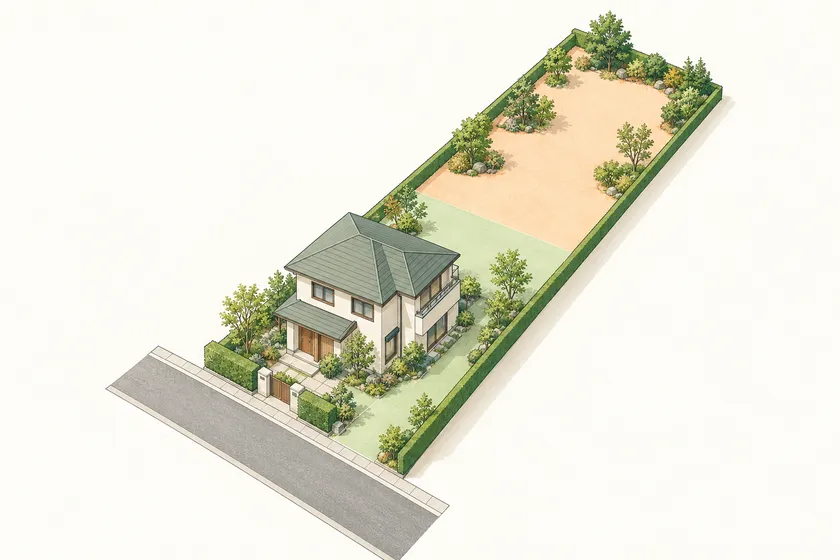
土地の形
奥行の長い土地
- 見直したポイント
- 土地に2つ以上の容積率が及ぶことを評価に反映して引き下げ
- 申告からご相談まで
- 4年
還付額約1,800万円
※代表とそのチームの個別の実績です。お客様が特定されないよう、内容を簡略化しています。イラストは説明用のイメージで、実際の物件を描いたものではありません。還付の可否・金額は個別の事情によって異なり、同様の結果を保証するものではありません。
難しくても、報酬率はそのまま。
戻らなければ、報酬ゼロ。
戻らなければ、
税込33%
アイジスは、完全成功報酬。
難しい案件だからといって、報酬率が上がることはありません。
還付額の30%(消費税別・税込33%)です。
料金の3つのポイント
難易度による
報酬率の加算なし 完全成功報酬30%(税込33%)。難しい案件でも、報酬率は変わりません。
増える所得税を
差し引いて計算 還付に伴って所得税が増える場合は、その増加分を還付額から差し引いて報酬を計算します。
所得税の申告の
やり直しも無料 還付に伴って必要になる所得税の申告のやり直しも、無料で対応します。
増える所得税がある場合は、その分も差し引きます。
相続した不動産を売却していた場合、相続税の還付に伴って取得費に加算できる相続税額が減り、売却時の所得税が増えることがあります。
その場合、アイジスは増える所得税を相続税の還付額から差し引き、残った金額の30%を報酬として計算します(消費税別)。
- 相続税の還付額
- から
- 今回の還付に伴って
増える所得税額 - を差し引いた
- 報酬計算の対象額
- に
- 30%
+消費税
報酬=(相続税の還付額-今回の還付に伴って増える所得税額)×30%+消費税
所得税の申告のやり直しも、アイジスが無料で対応します。
数字で見ると、こうなります。
| 項目 | 所得税が増えない例 | 所得税が増える例 |
|---|---|---|
| 相続税の還付額 | 1,000万円 | 1,000万円 |
| 還付に伴って増える所得税 | 0円 | 50万円 |
| 報酬計算の対象額 | 1,000万円 | 950万円 |
| 報酬(税別30%) | 300万円 | 285万円 |
| 報酬の消費税(10%) | 30万円 | 28万5,000円 |
| 増える所得税と税込報酬を差し引いた金額 | 670万円 | 636万5,000円 |
報酬の計算例を見る(2つの例)
所得税が増えない例
- 相続税の還付額
- 1,000万円
- 還付に伴って増える所得税
- 0円
- 報酬計算の対象額
- 1,000万円
- 報酬(税別30%)
- 300万円
- 報酬の消費税(10%)
- 30万円
- 増える所得税と税込報酬を差し引いた金額
- 670万円
所得税が増える例
- 相続税の還付額
- 1,000万円
- 還付に伴って増える所得税
- 50万円
- 報酬計算の対象額
- 950万円
- 報酬(税別30%)
- 285万円
- 報酬の消費税(10%)
- 28万5,000円
- 増える所得税と税込報酬を差し引いた金額
- 636万5,000円
※報酬計算を説明する仮定の例です。還付額・所得税額の予測や実績ではありません。消費税率10%で計算しています。表は記載した税金と報酬のみを計算したもので、他の税金等の影響がある場合は別途確認します。
戻る金額だけでなく、そのあと残る金額まで。
相続税は、納めるもの。 納めっぱなしに、しないもの。
先生にお願いした。税金も納めた。
申告書は、そのあと、棚の奥で長期休暇中。
でも、その申告書。
「済」のファイルに、続きがありました。
ある日の、書類整理。
-
1
本人先生にお願いした。税金を納めた。申告書を片付けた。
家族最後までよくわからなかったね。
-
2
家族これ、多く払ってたらどうなるの?
本人……そこまでは聞いてない。
-
3
ナレーション:申告書は、棚の奥で長期休暇。
ファイルの小声休暇の延長は、確認してからで。
-
4
本人申告は相続に詳しい先生にお任せして、無事に終わりました。
担当者では、今回は申告後の評価の確認ですね。
-
5
担当者詳しい先生でも、お客様が税務調査で困らないよう、慎重に評価することがあります。
本人の声私のことを考えて、ということもあるんですね。
-
6
担当者の声はい。その判断を踏まえて詳しく調べると、評価を下げられる場合もあります。
土地の小声私、まだ話せていないことがあるかも。
-
7
担当者納めすぎが確認できれば、還付を求める手続きへ進みます。
本人納めて終わり、と思ってました。
-
8
家族申告書、もうひと仕事だね。
本人申告書さん、長期休暇のところ、すみません。
マンガは制度・サービスの説明用の創作です。特定の事例や還付結果を示すものではありません。土地の特徴だけで還付の可否が決まるものではありません。
良い先生だからこそ、慎重になることもある。
相続税に詳しい先生でも、お客様が税務調査で困らないよう、土地の評価などを慎重に判断することがあります。その結果、高めの評価になっている部分があれば、根拠を精査することで見直せる場合があります。
申告を終えた安心も大切に。
そのうえで、戻る税金がないかも確かめておく。
せっかくなら、そこまで。
アイジスは当時の判断の背景を尊重しながら、資料や現地の状況を一つずつ確認します。慎重な申告だったからといって、必ず納めすぎているわけではありません。
同じ広さでも、土地の事情は同じではありません。
土地の評価では、面積だけでなく、形や道路との関係、使われ方なども確認します。納めすぎた相続税がある場合は、「更正の請求」という手続きで還付を求めます。
土地の特徴を、たとえばこんな視点で確認します。
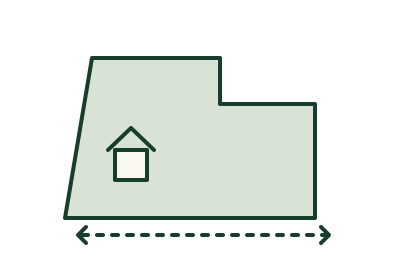
形・奥行き
「四角いとは、限りません。」
不整形な土地、間口が狭い土地、奥行きの長い土地など。
道路との関係
「道路との距離感、少し複雑です。」
接道の状況や、道路との高低差など。
周辺の状況
「ご近所の事情もあります。」
周辺環境が利用に及ぼす影響など。
利用・権利関係
「使い方にも、いろいろあります。」
貸地・借地などの利用状況や権利関係など。
いずれも確認する項目の例です。評価への反映には要件があり、該当するだけで減額や還付が決まるものではありません。土地以外の財産評価や申告内容も、個別に確認します。
代表プロフィールと担当体制
- 慶應義塾大学経済学部卒業。大和銀行(現 りそな銀行)、監査法人トーマツを経て、2014年に税理士法人アレースを設立。
- デロイト トーマツ税理士法人 パートナー(資産税部門リーダー)、EY税理士法人 パートナー(Private Taxリーダー)と、世界最大手の会計事務所グループ「Big4」のうち2つで、資産税を統括する部門のリーダーを歴任。
- 2026年、アイジス税理士法人を設立。不動産オーナーやご家族の相続・資産税を専門としています。
担当体制
相続税申告と還付の実務に携わる税理士が、申告書と関連資料を確認します。チームには、代表とともにデロイト トーマツ・EYで資産税の実務を担ってきたメンバーが在籍し、土地評価をはじめとする高い専門性を備えています。
ご相談で大切にしていること
まず、
個別の事情から。 一律の割合で判断せず、資料やお話をもとに見直しの余地を確認します。
見通しも、
費用も、 先に。 理由や見込み額、手続き上の留意点、報酬・契約条件を、ご依頼前にご説明します。
依頼するかは、
説明を聞いてから。 確認結果をご理解いただき、相談したうえでご判断いただけます。
見直しにも、期限があります。
相続税の還付を求める「更正の請求」の期限は、原則として相続税の申告期限(相続開始日から10か月後)から5年以内です。
「いつまでか分からない」という方も、まずは申告時期をお知らせください。申告書やこれまでの手続きを確認して、ご案内します。
- 相続開始
- 10か月相続開始日から
- 申告期限
- 5年申告期限から
- 更正の請求期限相続開始から、おおむね5年10か月
期限内なら、
別の目で確認することで、それまで気づかなかった減額の要因が見つかることもあります。一度見直しを受けた申告書でも、期限内であればご相談ください。
申告期限は、正確には「相続の開始があったことを知った日の翌日から10か月以内」です。後発的な理由などによる例外があります。期限や手続きの取扱いは個別の事情によって異なります。
ご相談から還付までの流れお手元の申告書に、もうひと仕事。
ご相談から還付まで全体で、おおむね8か月〜1年程度が目安です。
お申込み
目安:翌営業日までにご連絡フォーム・お電話・LINEでお申込みください。担当者が、資料の送付方法をご案内します。申告書がお手元にない場合も、ご相談いただけます。面談はオンラインでも承ります。
簡易診断
申告書と土地の評価明細を確認し、見直しの根拠とともに診断結果をご説明します。
詳細な確認・調査
目安:約1〜2か月見直しの余地がある場合は、関連資料や現地の状況を詳しく確認し、評価を検討します。必要な資料は個別にご案内します。
結果と条件のご説明
目安:調査がまとまり次第確認結果、還付の見通し、報酬・契約条件をご説明します。納得いただいてからご依頼へ進みます。
ご契約・更正の請求
目安:約3か月必要な確認・調査を進め、税務署への手続きを行います。
税務署の確認・還付
目安:請求後、おおむね3か月税務署の確認を経て、減額が認められた場合に還付されます。還付実現後、契約に基づく報酬をお支払いいただきます。
簡易診断は、見直しの余地があるかを確かめる最初の確認です。詳細な確認・調査は、その結果を受けて資料や現地の状況を精査するものです。期間は一般的な目安で、お約束するものではありません。資料の状況や税務署の確認の内容などにより前後します。必要な資料、手順、期間は案件により異なります。
「先生にお任せしていた」で、話は始められます。
いくつ当てはまったかより、気になる点があるかどうか。
お手元の申告書から、一緒に確認しましょう。
このチェックは相談のきっかけを整理するもので、還付可能性の判定ではありません。
相続税還付のよくあるご質問
Q.別の税理士に申告をお願いしました。相談できますか?
はい。まずはお手元の相続税申告書一式をお見せください。以前の税理士への確認が必要かどうかは、資料の状況に応じてご説明します。
Q.何を用意すればいいですか?
まずはフォームからお申込みください。担当者が資料の送付方法をご案内します。簡易診断には、相続税申告書の写しと土地の評価明細を使います。公図・測量図などがあれば、併せて確認します。お手元にないものがある場合も、ご相談いただけます。
Q.簡易診断の結果は、すぐに分かりますか?
申告書と土地の評価明細を一つずつ確認するため、一定のお時間をいただきます。その分、根拠を確かめたうえで、精度の高い診断結果をご報告します。
Q.報酬のほかに、費用はかかりますか?
交通費や資料の取得費などの実費をご負担いただくことはありません。事前の調査・相談も無料です。お支払いいただくのは、還付が実現した場合の成功報酬のみです。
Q.遠方に住んでいます。相談できますか?
はい。沖縄から北海道まで、全国からご相談いただけます。面談はオンラインでも承ります。お住まいの地域によって、料金は変わりません。
Q.先生にお任せしていて、申告内容は詳しく分かりません。
はい。お客様ご自身で評価が適切かを判断する必要はありません。申告書や関連資料を確認し、当時の判断も踏まえて見直せる点があるかを検討します。
Q.税務調査が心配です。
ご相談内容や申告・調査の状況を確認し、想定される手続きや留意点をご説明します。個別事情を確認せず、調査の有無や結果を断定することはできません。
Q.他の相続人への連絡は必要ですか?
相続人の状況や請求内容によって確認事項が異なります。どなたに何を確認する必要があるか、手続きの前にご説明します。
Q.相続した不動産を、すでに売却しています。
ご相談いただけます。取得費加算額が減ることにより、売却時の所得税が増える場合があります。その場合は、増える所得税を相続税の還付額から差し引いた金額に対して、30%(消費税別)の報酬を計算します。所得税の申告のやり直しは、アイジスが無料で対応します。
Q.必ず還付されますか?
いいえ。資料や個別事情を確認した結果、見直しの余地がない場合や、請求が認められない場合もあります。確認結果とその理由をご説明します。
Q.還付されなくても、報酬はかかりますか?
還付が実現しなかった場合、報酬はいただきません。契約条件はご依頼前にご説明します。
先生には感謝を。
申告書には、もう一度出番を。
先生にお任せしていた方も。
評価のことは、よく分からないという方も。
戻る税金がないか、確かめておきませんか。
事前の調査・相談は無料です。
アイジス税理士法人|相続税還付のご相談
事前の調査・相談は無料。申告書がお手元にない場合も、まずはお問い合わせください。
友だち追加後、「相続税還付の相談」とメッセージをお送りください。
確認結果やその理由をご説明します。申告全体の正確性や、将来の税務調査で指摘がないことを保証するものではありません。
お申込み後、
申告書の写しで 簡易診断 まずはフォームからお申込みください。担当者が資料の送付方法をご案内します。相続税申告書の写しと土地の評価明細をもとに、見直しの余地を無料で簡易診断し、精度の高い診断結果をご報告します。
オンライン面談OK
ご自宅から、オンラインでご相談いただけます。もちろん、東京・大阪のオフィスでの面談も承ります。
全国対応。
料金は変わりません。 沖縄から北海道まで、全国からご相談いただけます。お住まいの地域によって、料金は変わりません。
LINEでも、
QRコードを読み取るか、ボタンから友だち追加してください。
友だち追加後、「相続税還付の相談」とメッセージをお送りください。
担当者が、資料の送付方法をご案内します。